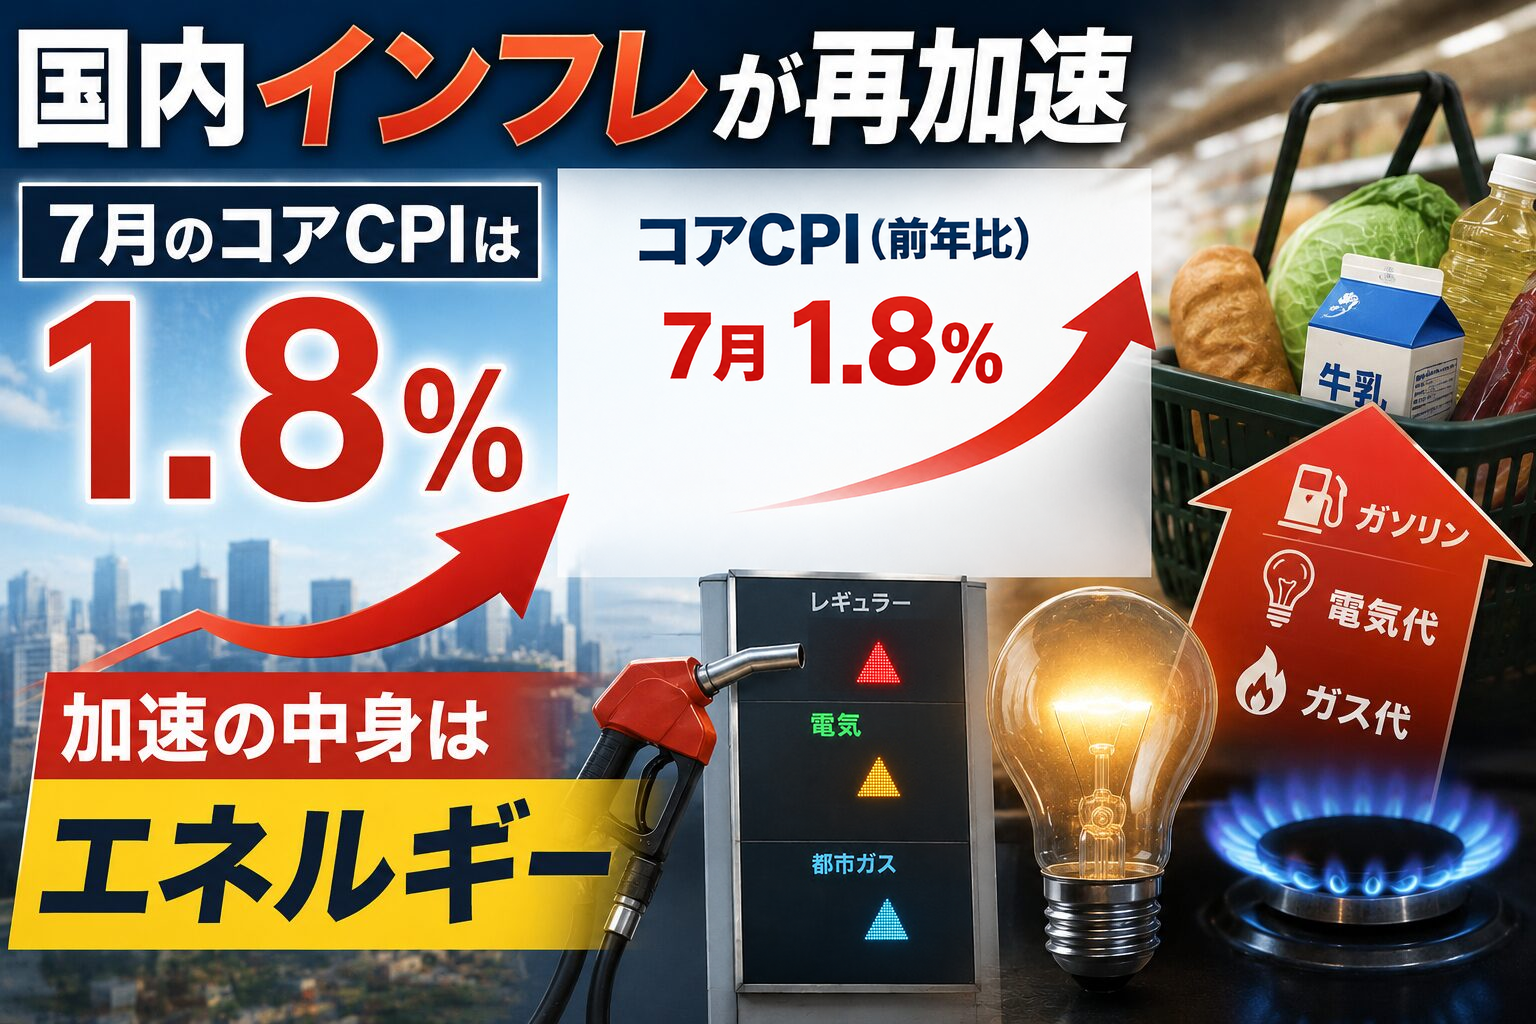
総務省が8月21日に公表した7月の全国消費者物価指数(CPI)は、生鮮食品を除く総合(コアCPI)が前年同月比1.8%の上昇となった。6月の1.6%から伸びが拡大し、2カ月連続の加速となる[1]。
総合指数は1.9%の上昇、生鮮食品とエネルギーを除く総合(コアコア)も1.9%の上昇だった[2]。今回から指数は2025年基準に改定されている[1]。
もっとも、コアCPIが日銀の物価目標である2%を下回るのは、1月から7カ月連続だ[2]。「再加速」という言葉から受ける印象ほど、水準そのものは高くない。
加速させたのはエネルギー
注目すべきは、伸びが拡大した理由である。
エネルギーは前年同月比0.6%の上昇だった[3]。前年の燃料価格下落の反動などで、エネルギーが物価の押し下げ要因から押し上げ要因に変わりつつある。
つまり今回の加速は、国内の需要が強まった結果ではなく、海外発のコスト上昇が国内価格に染み出したものだ。同じ1.8%でも、賃金上昇に支えられた物価上昇と、輸入コストの転嫁とでは意味がまるで違う。前者は経済の体温が上がっている証拠だが、後者は家計の購買力がその分削られていることを意味する。
食品の値上げも止まっていない。帝国データバンクの調査によると、8月に値上げが予定される飲食料品は1898品目、9月は3029品目と、2026年内では9月が最多になる見通しだ[4]。この分の押し上げは、これから数字に反映されてくる。
日銀にとっての難題
市場では、物価の伸びの拡大を日銀の追加利上げの材料とみる見方が広がりやすい。長期金利は高い水準で推移し、円安基調も続いている。
ただ、日銀の立場に立つと、この物価上昇は扱いにくい。コストプッシュ型のインフレを理由に利上げすれば、需要をさらに冷やしかねない。教科書的には、供給要因の物価上昇に金融政策で対応すべきではないとされる。
しかし放置もできない。円安が輸入コストを増幅する構造がある以上、金利差を放っておけばインフレが自己増殖する。財務省の公表では、7月30日から8月26日までに15兆3993億円の為替介入が実施されている[5]。物価と為替のどちらを見て動くのか、判断がきわめて微妙な局面にある。
9月の利上げがあるとすれば、その根拠は7月のCPIそのものよりも、為替と長期金利の動きに置かれることになるだろう。1.8%という数字は、利上げを正当化するには弱く、見送りを正当化するにも弱い。中途半端な水準であることが、いま最も厄介な点だ。
脚注
- 総務省「2025年基準 消費者物価指数 全国 2026年(令和8年)7月分」(2026年8月21日公表) https://www.soumu.go.jp/menu_news/s-news/01toukei08_01000349.html
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年(令和8年)8月分」(2026年9月18日公表、2025年8月〜2026年8月の指数・前年同月比の表を含む) https://www.stat.go.jp/data/cpi/sokuhou/tsuki/pdf/zenkoku.pdf
- 総務省統計局「消費者物価指数の最近の動向」(2026年8月分、エネルギーの前年同月比 7月0.6%) https://www.stat.go.jp/data/cpi/sokuhou/tsuki/pdf/doukou.pdf
- 帝国データバンク「『食品主要195社』価格改定動向調査 ― 2026年7月」(2026年6月30日) https://www.tdb.co.jp/report/economic/20260630-neage26y07/
- 財務省「外国為替平衡操作の実施状況(令和8年7月30日~令和8年8月26日)」(2026年8月28日) https://www.mof.go.jp/policy/international_policy/reference/feio/data/monthly/20260828.html