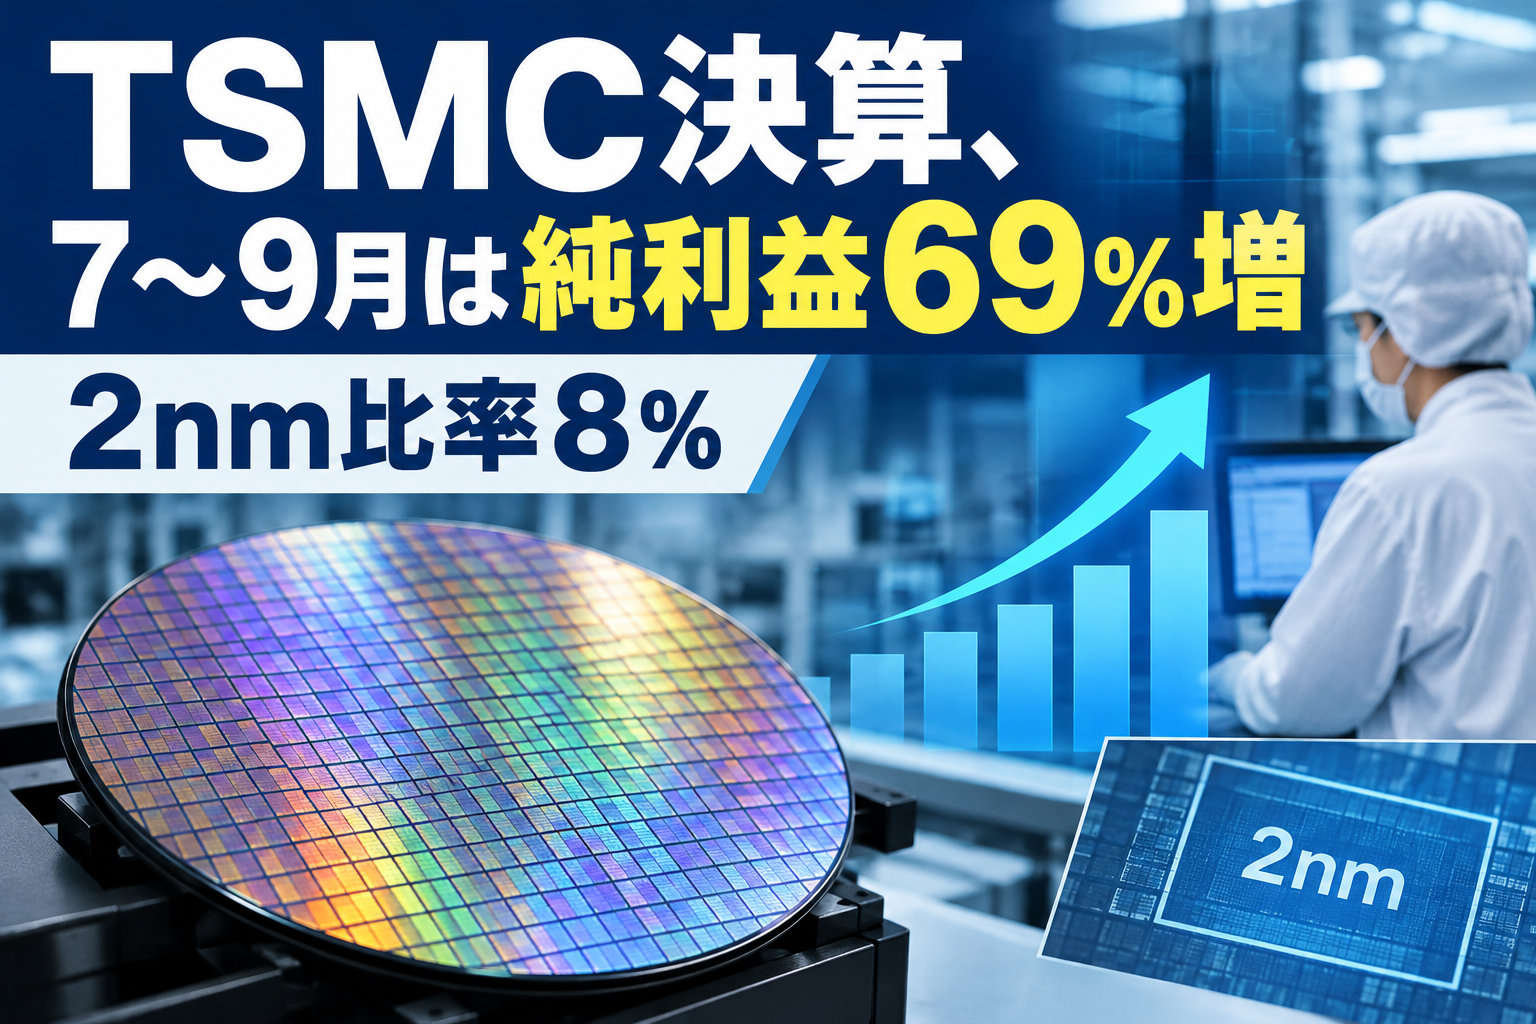
半導体受託製造の世界最大手、台湾積体電路製造(TSMC)は2026年10月15日、7〜9月期(第3四半期)の決算を発表した。売上高は1兆4942億4000万台湾ドルで前年同期比50.9%増、純利益は7630億6000万台湾ドルで68.7%増だった[1]。先端品の需要が引き続き強く、売上高は自社の見通しを上回った。
TSMCの7〜9月期決算のポイント
- 売上高:1兆4942億4000万台湾ドル(前年同期比50.9%増、前期比17.6%増)[1]
- 純利益:7630億6000万台湾ドル(前年同期比68.7%増、前期比8.0%増)[1]
- ドル建て売上高:467億2000万ドル(前年同期比41.2%増、前期比16.2%増)[1]
- 利益率:売上高総利益率66.4%、営業利益率58.7%、純利益率51.1%[1]
TSMCは7月の4〜6月期決算の発表時に、7〜9月期の売上高を446億〜458億ドルと見込んでいた[2]。実績はその上限を約9億ドル上回った。
2nmの量産で先端品の比率は79%に
回路線幅別に見ると、ウエハー売上高に占める割合は2nmが8%、3nmが33%、5nmが28%、7nmが10%だった[1]。7nm以下の先端品を合わせると79%に達する[1]。
黄仁昭(ウェンデル・ホアン)最高財務責任者(CFO)は発表文で、先端プロセスへの強い需要が業績を支えたと説明した。10〜12月期も、2nmの急速な立ち上げを含めて先端品の需要が続くとみている[1]。
10〜12月期は売上高523億〜543億ドルを見込む
TSMCは10〜12月期の見通しを次のように示した(1ドル=31.8台湾ドルが前提)[1]。
- 売上高:523億〜543億ドル
- 売上高総利益率:65〜67%
- 営業利益率:56.5〜58.5%
見通しの中央値(533億ドル)は、7〜9月期の実績467億ドルに比べて約14%多い。四半期ごとに2桁の増収が続く計算になる。
売上の伸びほど利益は伸びていない
前期と比べると、売上高は17.6%増えたのに、純利益は8.0%増にとどまった[1]。売上高総利益率も4〜6月期の67.7%から66.4%へ1.3ポイント下がっている[1][2]。新しい2nmの生産ラインは立ち上げの初期に費用がかさみやすく、売上の伸びがそのまま利益に結びつきにくい局面に入ったといえる。
それでも純利益率は51.1%と、売上高の半分以上が最終的な利益として残る水準にある[1]。単価の高い先端プロセスの比率が8割近くに達していることが、高い収益性を支えている。
2nmの立ち上げと利益率の行方
目を引くのは、10〜12月期の利益率の見通しが65〜67%と、7〜9月期の実績(66.4%)とほぼ同じ幅に置かれている点だ。2nmの比率が上がっても利益率を保てるなら、立ち上げ費用の負担は想定内に収まっていることになる。
半導体製造装置や素材を供給する日本企業にとっても、TSMCの好調は受注の先行きを占う材料になる。一方で、先端品の生産が1社に集中する構図は、AI関連の需要が鈍ったときの影響も大きくする。来年に向けては、売上の伸びの持続性と、利益率がどこで下げ止まるかが焦点になりそうだ。
脚注
- TSMC "TSMC Reports Third Quarter EPS of NT$29.43"(2026年10月15日) https://pr.tsmc.com/english/news/3346
- TSMC 2026年第2四半期決算資料(米証券取引委員会への提出書類 Form 6-K、2026年7月16日) https://www.sec.gov/Archives/edgar/data/0001046179/000104617926000451/a2q26e_withguidancexfinal.htm