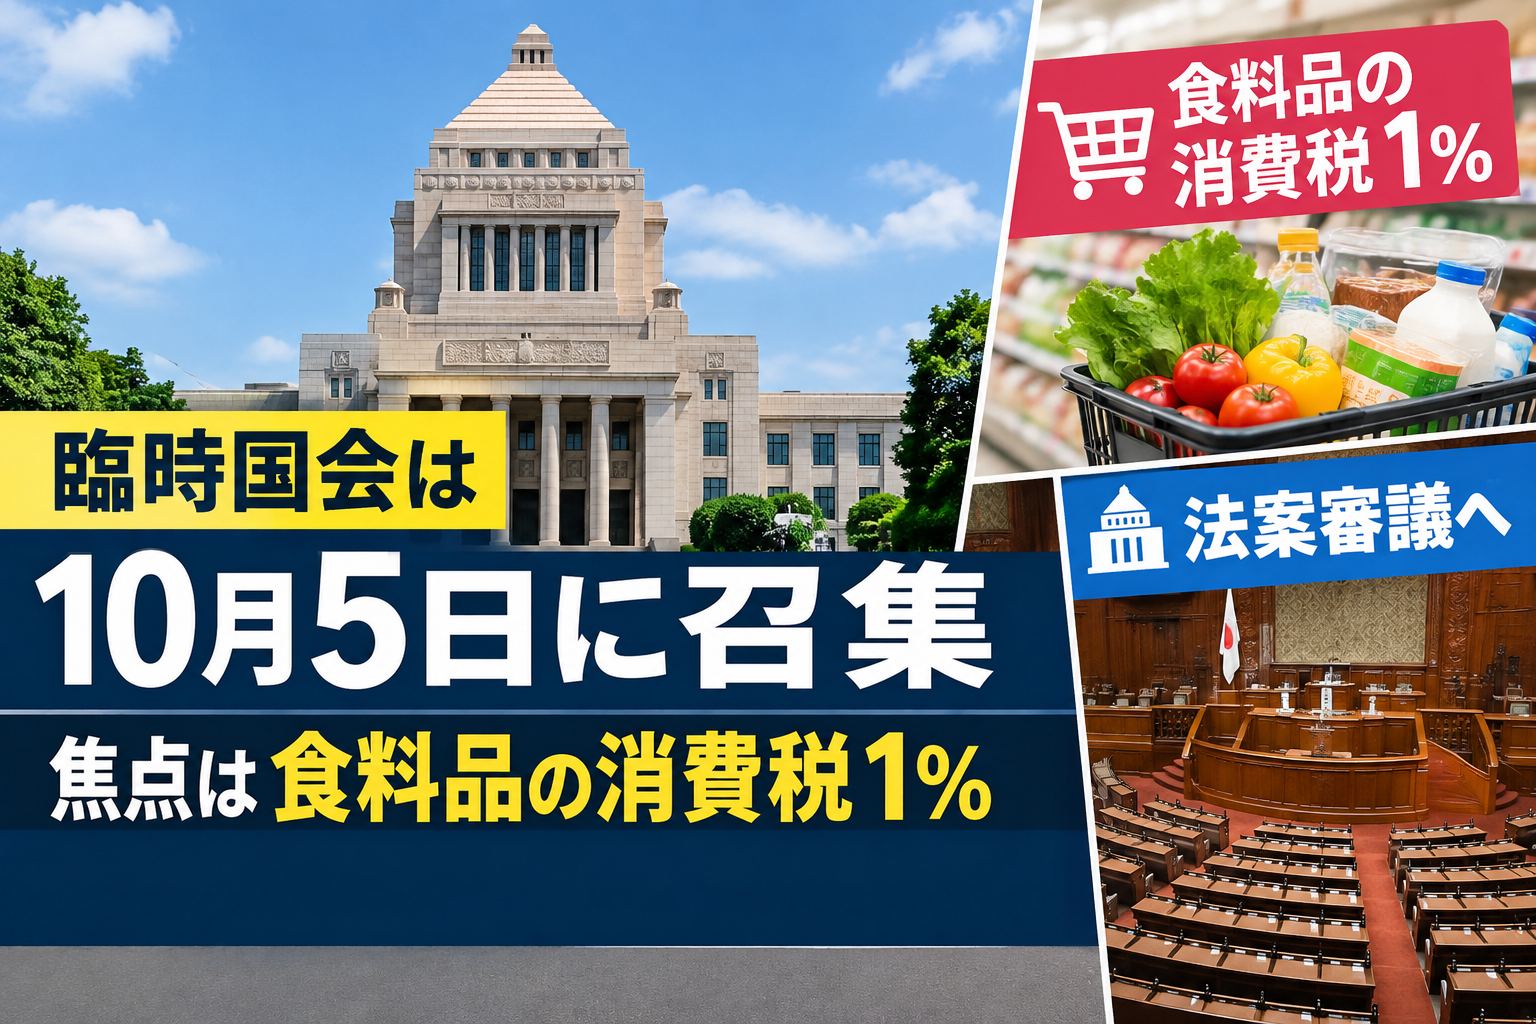
臨時国会が10月5日に召集された[2]。9月17日に発足した第2次高市改造内閣にとって、初の国会論戦の場となる。高市首相は7月30日の記者会見で、飲食料品の消費税率の引き下げについて、9月に大綱を決めたうえで臨時国会に法案を提出し、早期の成立を目指すと述べていた[1]。
「8%から1%」と給付を組み合わせる設計
最大の焦点は消費税である。政府の方針では、軽減税率の対象である飲食料品の消費税率を2027年4月から2年間、8%から1%に引き下げる[1]。高市首相は7月30日の記者会見で、これを「日本で消費税導入以来、初めての消費税減税」と位置づけた[1]。
完全なゼロ税率を採らなかった理由は実務上の制約にある。首相は会見で、税率を0%にするより1%とする方が事業者のシステム改修の期間を短くでき、2027年4月から実施できると説明した[1]。給付は所得情報を使う「給付付き税額控除」として先行導入し、2029年4月からは本格導入して、消費税率は8%に戻す予定である[1]。
減税は「入り口」より「出口」が難しい
ここで指摘したいのは、2年間の期限付き減税という設計の難しさである。2027年4月に1%へ下げ、2029年4月に8%へ戻す。制度としては明快だが、税率を戻す局面では「増税」として受け止められる。過去のガソリン税の暫定税率や各種の時限措置がそうであったように、期限の到来時に延長を求める圧力が働くのは避けがたい。
財源の裏付けも問われる。減税には税収の減少が伴い、給付にも財源が要る。減税と給付を併走させる仕組みは、負担の軽減を実感しやすい一方で、恩恵の配分が制度の細部に左右される。どの所得層にいくら届くのかという設計の詳細が、臨時国会での実質的な争点になるだろう。
加えて、減税の対象は飲食料品に限られる。外食やカフェ、日用品は対象外であり、物価高の体感をどこまで和らげるかは限定的である。実際、10月には酒税の税率一本化が最終段階に入り、企業側の値上げ発表も相次いでいる。減税が届く範囲と、価格が上がる範囲のずれをどう説明するのか。政府にはその整理も求められる。
改造直後の内閣にとって、臨時国会は人事の刷新感が実際の政策遂行力に裏打ちされているかを試す場でもある。法案をどう通すかという技術論の前に、減税の目的と出口を国民に説明しきれるかが問われている。
脚注
- 首相官邸「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』についての会見」(2026年7月30日) https://www.kantei.go.jp/jp/105/statement/2026/0730kaiken.html
- 衆議院「国会会期一覧」 https://www.shugiin.go.jp/internet/itdb_annai.nsf/html/statics/shiryo/kaiki.htm