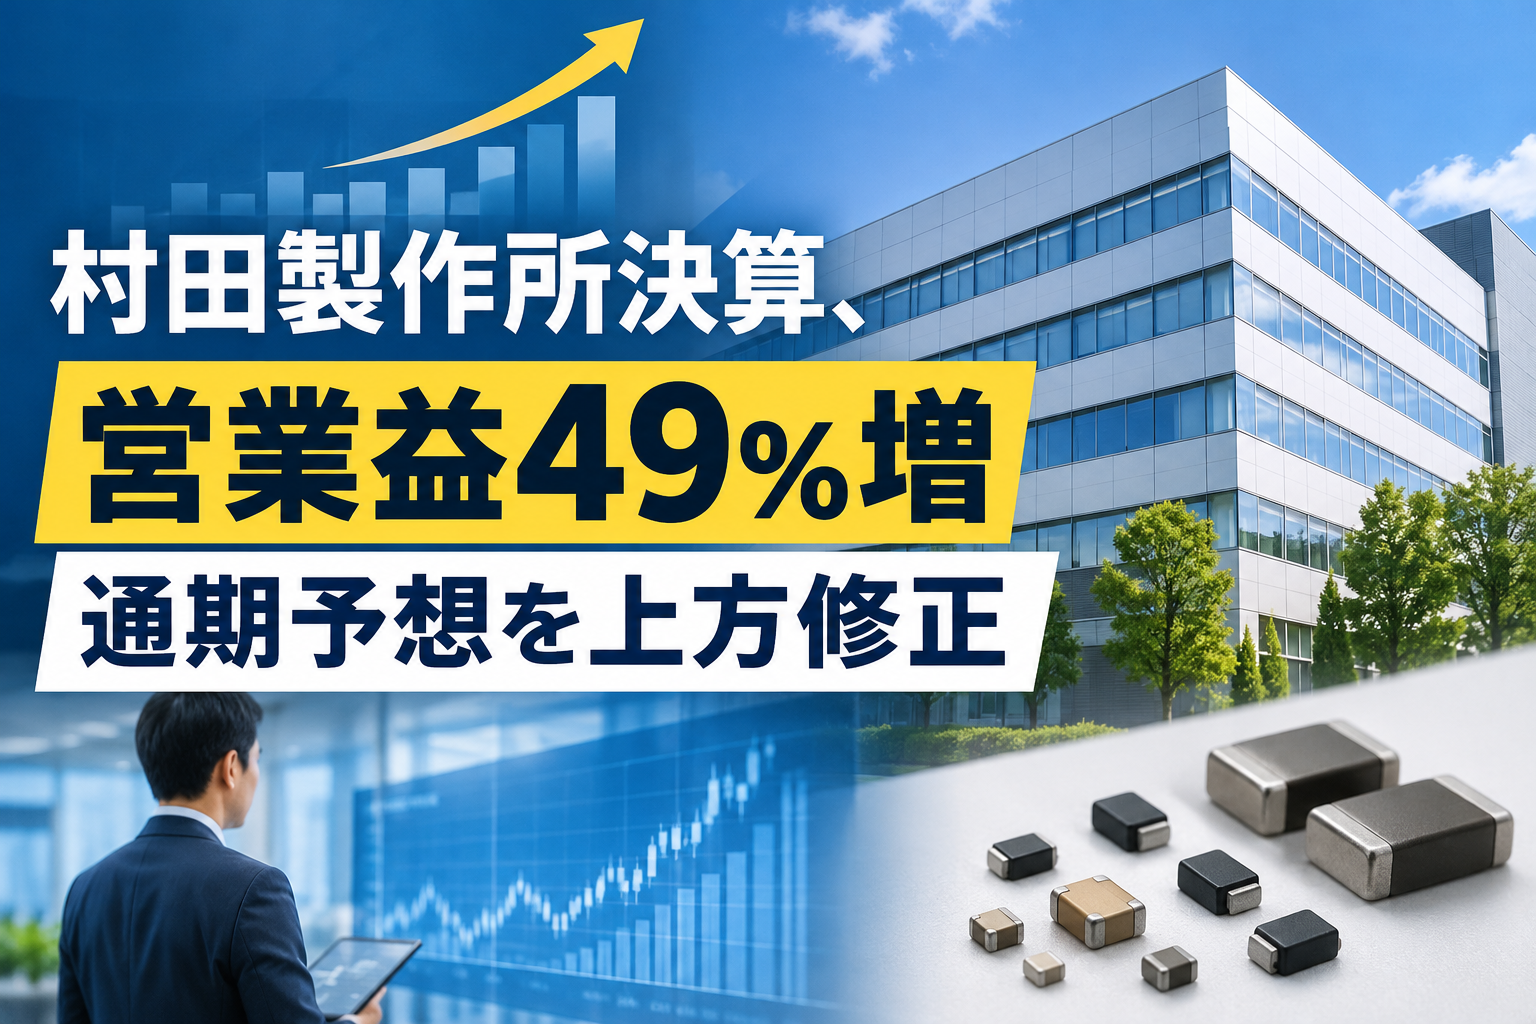
電子部品大手の村田製作所は2026年10月30日、2027年3月期の中間決算(2026年4〜9月)を発表した[1]。売上収益は前年同期比20.8%増の1兆907億円、営業利益は48.9%増の2459億円だった。データセンター向けに積層セラミックコンデンサの販売が伸び、通期の業績予想も引き上げた。
村田製作所の中間決算、主な数字
決算短信に示された中間期の業績は次のとおり[1]。
- 売上収益:1兆907億6400万円(前年同期比20.8%増)
- 営業利益:2459億700万円(48.9%増)
- 税引前中間利益:2484億1500万円(42.1%増)
- 親会社の所有者に帰属する中間利益:1861億5200万円(40.6%増)
前年同期の伸びは売上収益2.2%増、営業利益4.4%増にとどまっていた。売上収益に対する営業利益の割合は、18.3%から22.5%に上がった[1]。
コンデンサが33%増、スマホ向けは減少
製品別にみると、伸びをけん引したのはコンデンサだ。売上収益は6055億円で前年同期より33.1%増え、売上全体の55.5%を占めた[1]。積層セラミックコンデンサがデータセンター向けや代理店向け、自動車などのモビリティ向けで幅広く増えた。
- コンデンサ:6055億円(33.1%増)
- インダクタ・EMIフィルタ:1349億円(21.8%増)
- 高周波・通信:1984億円(2.1%減)
- エナジー・パワー:786億円(5.1%増)
- 機能デバイス:637億円(22.1%増)
一方、高周波・通信は、スマートフォン向けの樹脂多層基板や、スマートフォン・PC向けの高周波モジュールが減り、マイナスになった[1]。データセンターや自動車向けが伸びる一方、スマートフォン向けは弱いという構図がはっきりした。
円安と操業度の改善が利益を押し上げ
利益面では、固定費の増加や製品価格の値下がりがあったものの、生産量が増えて工場の稼働が上がったことと円安が増益につながったと会社は説明している[1]。上期の対ドル平均為替レートは159円37銭で、前年同期の146円04銭より13円33銭の円安だった。
設備投資にも力を入れ、上期は生産能力の増強や生産棟の建設などで976億円を支出した[1]。自社株買いには761億円を使った。
通期予想を上方修正、営業利益は84.5%増
会社は通期の業績予想を次のように修正した[1]。
- 売上収益:2兆1100億円→2兆2600億円(前期比23.4%増)
- 営業利益:4300億円→5200億円(84.5%増)
- 親会社の所有者に帰属する当期利益:3380億円→3960億円(69.3%増)
データセンター関連の需要がさらに高まり、操業度の改善や製品構成の良化で利益も前回予想を上回るとしている[1]。下期の為替の前提は1ドル155円のまま据え置いた。年間配当は前期より5円多い70円を予定する。
AI投資の恩恵は部品メーカーにも
同じ日に決算を発表した東京エレクトロンも、AIデータセンター向けの半導体投資で過去最高の業績を示した[2]。製造装置だけでなく、サーバーに大量に使われるコンデンサなどの電子部品にも、AI投資の恩恵が広がっている。
一方、スマートフォン向けの減少は続いている。下期の為替の前提を155円と、上期の実績より円高に置いていることを考えると、円安が続けば予想を上回る余地もある。ただ、データセンター投資の勢いが鈍れば、コンデンサへの依存が高まった分だけ影響も大きくなる。売上の半分超を占めるコンデンサの受注の動きが、今後の業績の行方を左右しそうだ。
脚注
- 村田製作所「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月30日) https://www.murata.com/-/media/corporate/about/newsroom/news/irnews/irnews/2026/1030/26q2-j-fls.ashx?la=ja-jp&cvid=20261030011056000000
- 東京エレクトロン「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月30日) https://www.tel.co.jp/ir/irta3a00000006g5-att/fy27q2tanshin-j.pdf