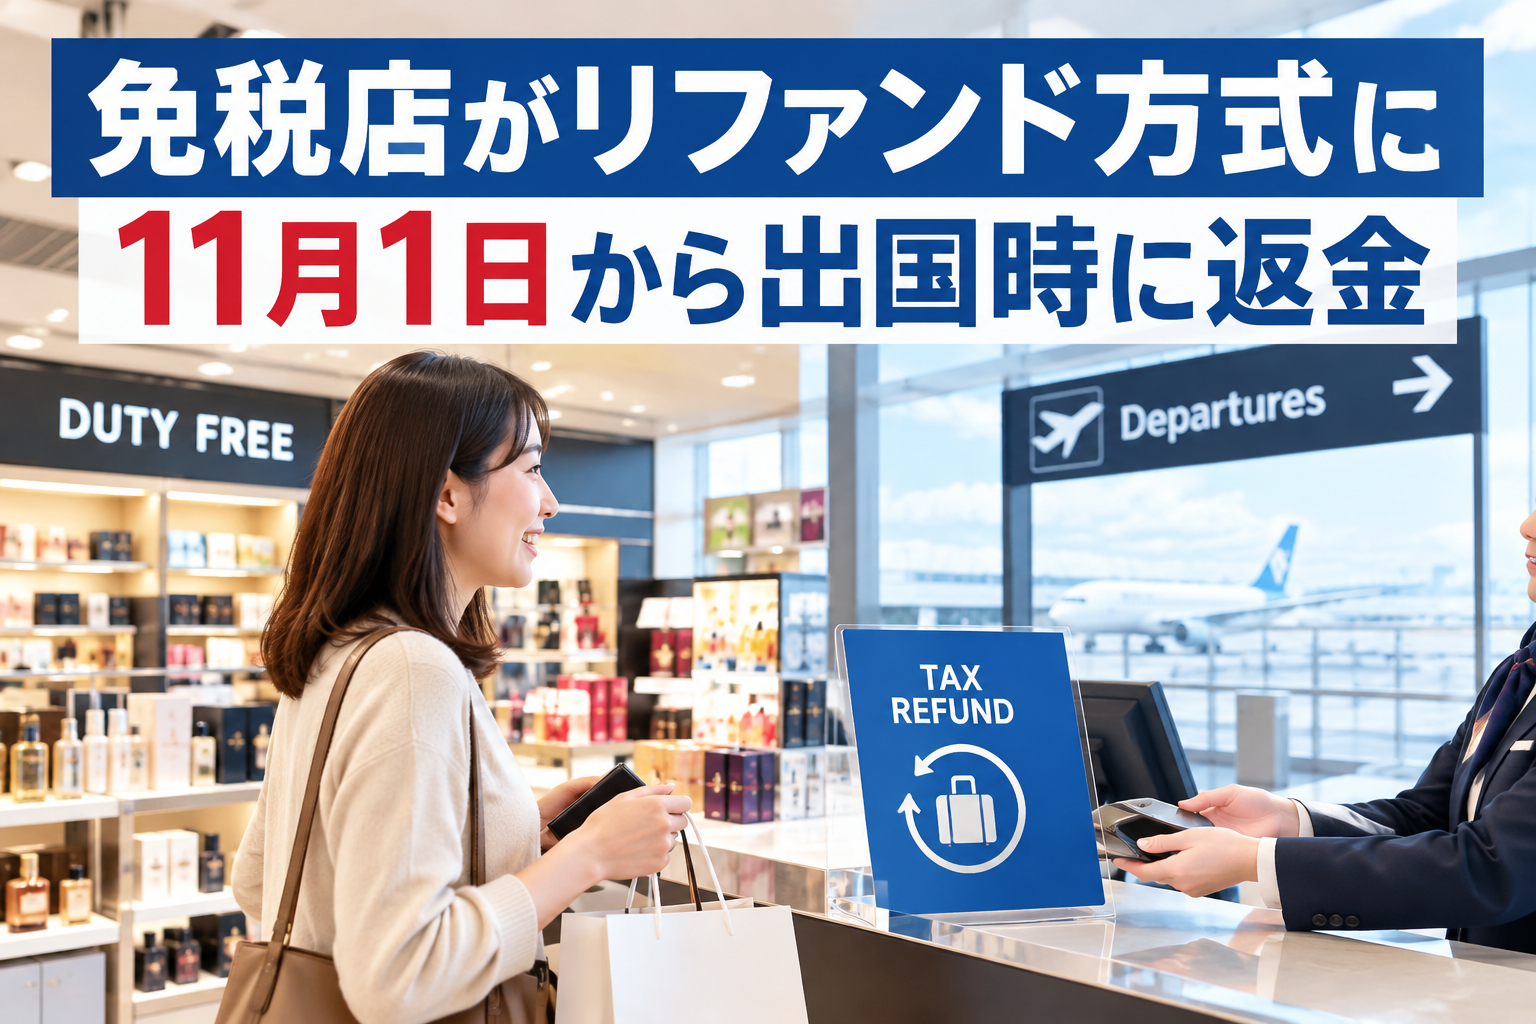
外国人旅行者向けの免税店(輸出物品販売場)制度が、2026年11月1日から「リファンド方式」に切り替わった[1]。店頭ではいったん消費税込みの価格で販売し、旅行者が購入日から90日以内に出国する際に税関で持ち出しの確認を受けた後、店が消費税分を返金する。10月31日までの購入は旧制度、11月1日以降の購入は新制度が適用される。
免税のリファンド方式、何が変わったか
国税庁の資料によると、新しい仕組みの流れは次のとおり[2]。
- 旅行者は免税店で旅券(パスポート)などを示し、消費税込みの価格で商品を買う
- 免税店は購入記録の情報を国税庁の免税販売管理システムに送る
- 旅行者は購入日から90日以内の出国時に、税関で旅券を示して持ち出しの確認・検査を受ける
- 免税店は、税関が確認した旨の情報を受け取り、購入記録とあわせて7年間保存する
- 確認の後、免税が成立し、免税店が旅行者に消費税相当額を返金する
これまでは店頭で消費税を除いた価格で販売し、出国時の確認は事後的なものにとどまっていた。新制度では、国外に持ち出したことが確かめられるまで税金は戻らない。
品目の区分や上限額も廃止
リファンド方式への移行に合わせ、対象となる商品のルールも見直された[2]。
- 化粧品や食品などの「消耗品」と、家電や衣類などの「一般物品」の区分を廃止
- 消耗品の購入上限額(50万円)と、消耗品を封をした袋に入れる「特殊包装」を廃止
- 「通常生活の用に供するもの」に限るという要件を廃止
- 税抜きの単価が100万円以上の商品は、購入記録に商品の詳しい情報を加える
店の側も、免税店の区分や許可の要件が見直され、申請の手続きが簡素になった。観光庁によると、全国の免税店は2026年3月31日時点で6万4127店あり、半年前から372店減った[3]。
見直しの背景に免税品の転売
旧制度では、店頭で税金分を差し引いて売るため、免税で買った商品を出国前に国内で転売し、消費税分を利ざやとして得る不正が後を絶たなかった。国税庁は「不正な免税110番」として、不適切な免税販売や横流しが疑われる事案の情報提供を受け付けてきた[1]。持ち出しを確認してから返金する方式にすれば、国内で転売された商品には税金が戻らないため、不正の動機そのものを減らせる。
返金の手間とコストが店の負担に
一方で、新制度は免税店に新たな事務を求める。旅行者の出国を待って返金するため、店はクレジットカードへの返金や電子マネーでの払い戻しなど、海外にいる相手にお金を返す手段を用意する必要がある。国税庁の資料も、返金方法の検討や、資金移動業の登録などの事前準備を挙げている[2]。大手の百貨店や家電量販店は専用の仕組みを整えられても、小さな店にとっては負担が重く、免税店をやめる判断につながる可能性もある。
旅行者にとっても、出国時の手続きが返金の条件になるため、空港の税関での確認に時間がかかれば混雑につながりかねない。年末年始の旅行シーズンに向けて、空港での確認がどれだけ滞りなく進むか、返金の遅れや未払いをめぐる苦情がどの程度出るかが、新制度の定着を測る目安になる。
脚注
- 国税庁「輸出物品販売場制度(リファンド方式)について」 https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/0523.htm
- 国税庁「輸出物品販売場制度 リファンド方式について」(2025年12月) https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/pdf/0025012-025_01.pdf
- 観光庁「都道府県別消費税免税店数(2026年3月31日現在)」(2026年9月25日) https://www.mlit.go.jp/kankocho/topics02_00030.html