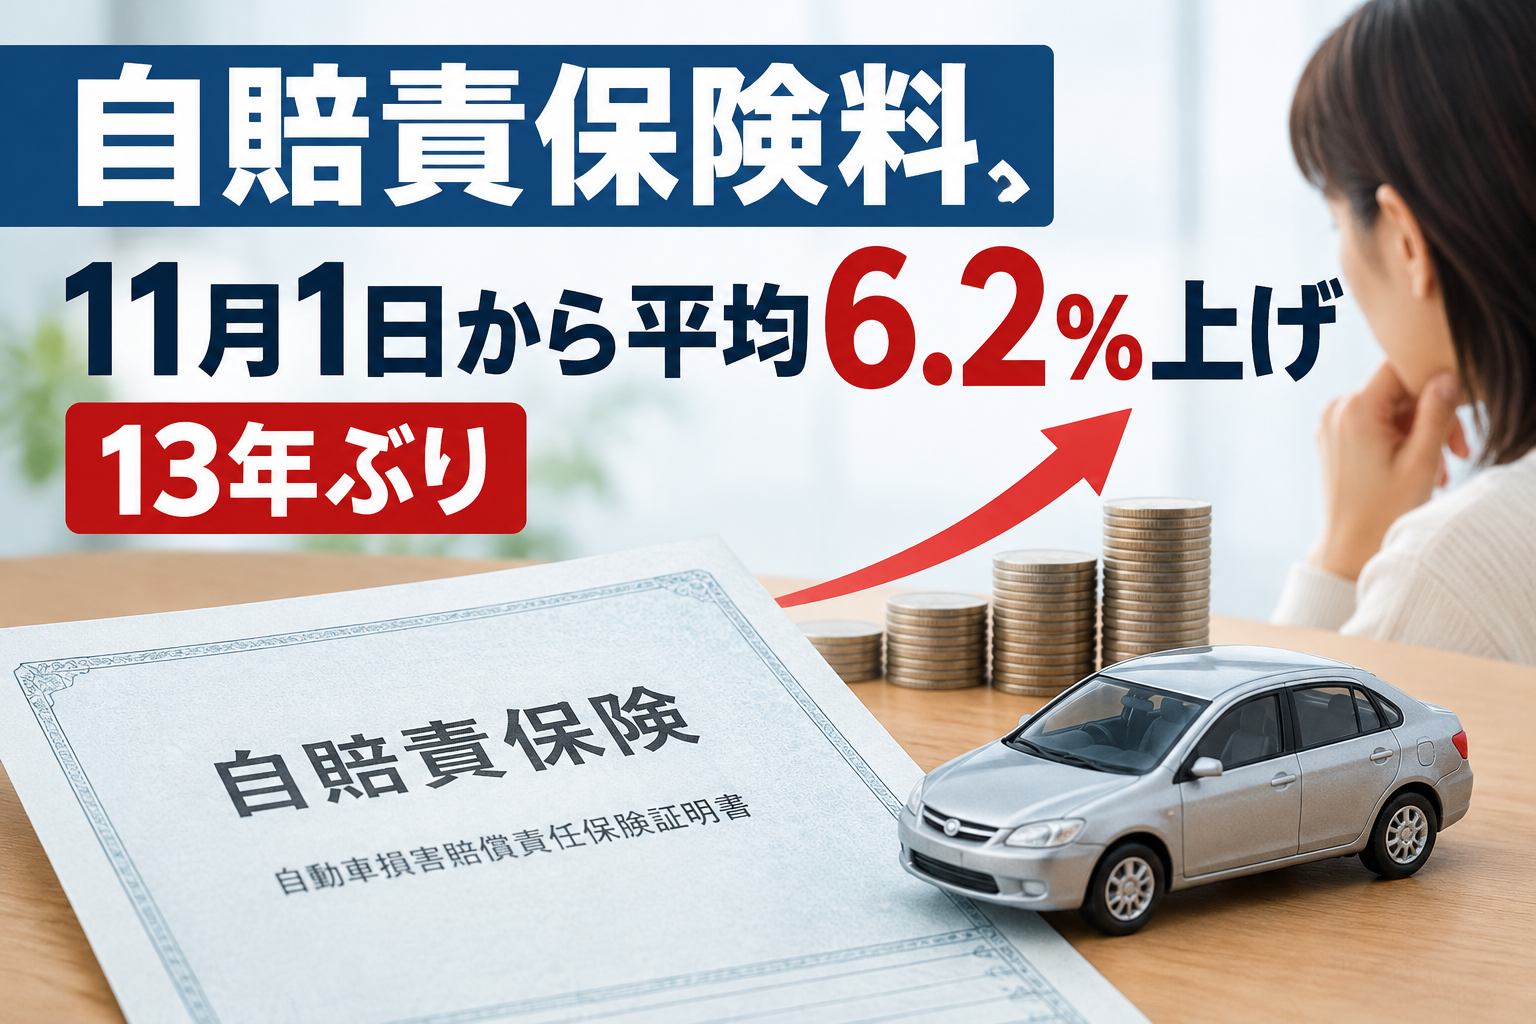
自動車やバイクの所有者に加入が義務づけられている自賠責保険の保険料(自賠責保険料)が、2026年11月1日以降に保険期間が始まる契約から引き上げられる[1]。引き上げ幅は全車種の平均で6.2%。自賠責保険料の引き上げは2013年4月以来、約13年ぶりとなる。
損害保険料率算出機構が4月30日に新しい基準料率を金融庁長官に届け出て、同日開かれた金融庁の自動車損害賠償責任保険審議会(自賠審)が了承した[1]。
自賠責保険料の値上げ、何がいつから変わるか
- 対象:自賠責保険(JA共済などの自賠責共済を含む)
- 引き上げ幅:全車種平均で6.2%(車種や保険期間によって異なる)
- 適用:2026年11月1日以降に保険期間が始まる契約
審議会では、11月1日から使えるよう基準料率の審査期間を短くすることや、保険約款・共済の規程の変更もあわせて了承した[1]。新しい料率が適用されるかどうかは、手続きをした日ではなく、保険期間が始まる日で決まる。車検にあわせて更新する場合、10月中に手続きしても、新しい保険期間が11月以降に始まれば新料率になる点に注意が要る。
なぜ11月なのか
自賠責保険料の改定は、これまで4月に新料率の適用を始めるのが通例だった。今回は4か月遅い11月になった。金融庁が4月の審議会に示した資料によると、理由は二つある[2]。
一つは、保険会社や共済団体が2025年1月から共同で使い始めた契約管理システム「One-JIBAI」だ。ウェブでの手続きやクレジットカード払い、証明書のPDF交付ができるようになった一方で、料率を変える際のシステム開発の工程が増え、従来より3か月程度長い準備期間が必要になった[2]。もう一つは、道路運送車両法の改正で車検を受けられる期間が全国一律で満了日の2か月前からに広がり、自賠責保険を引き受けられる期間も1か月延びたことだ[2]。
事故は減っているのに、なぜ上がるのか
自賠責保険は、交通事故の被害者を最低限救済するための保険で、利益も損失も出さない「ノーロス・ノープロフィット」の原則で料率が決まる。保険料の水準は、将来の保険金の支払いと経費をまかなえるかどうかで判断される。
審議会の議事要旨によると、委員からは、事故が減って返戻金も出ているのになぜ引き上げるのか、物価高の中で負担が増すことをどう説明するのかという意見が出た[1]。そのうえで、経費の削減や効率化を尽くした後の苦渋の判断だと位置づけ、保険料を負担する運転者に丁寧に説明するよう求めた[1]。
事故の件数が減っても、1件あたりの支払いは医療費や賃金(休業損害の算定に影響する)の上昇で膨らみやすい。物価や賃金が上がる局面では、件数の減少だけでは収支の悪化を止めにくいという構図がうかがえる。
家計への影響は小さくても、説明は欠かせない
自賠責保険料は車検のたびに2年分などをまとめて払うことが多く、6%程度の上昇でも1回の支払いでは数百円から1000円程度の差になるケースが多い。家計全体から見れば小さな額だが、ガソリンや保険、税金など車の維持費がそろって上がる中での値上げになる。
自賠審では、国や保険会社が持つ運用益の使い道について、透明性の高い点検を求める意見も出ていた[1]。強制保険である以上、なぜ上げるのかを契約者が確かめられる情報公開が、値上げを受け入れてもらうための前提になる。
脚注
- 金融庁「自動車損害賠償責任保険審議会(第153回)議事要旨」(2026年4月30日) https://www.fsa.go.jp/singi/singi_zidousya/gijiyosi/20260430.html
- 金融庁「料率改定時の新料率適用開始時期の変更について」(第152回自賠責保険審議会 資料4、2026年4月17日) https://www.fsa.go.jp/singi/singi_zidousya/siryou/20260417/04_152.pdf