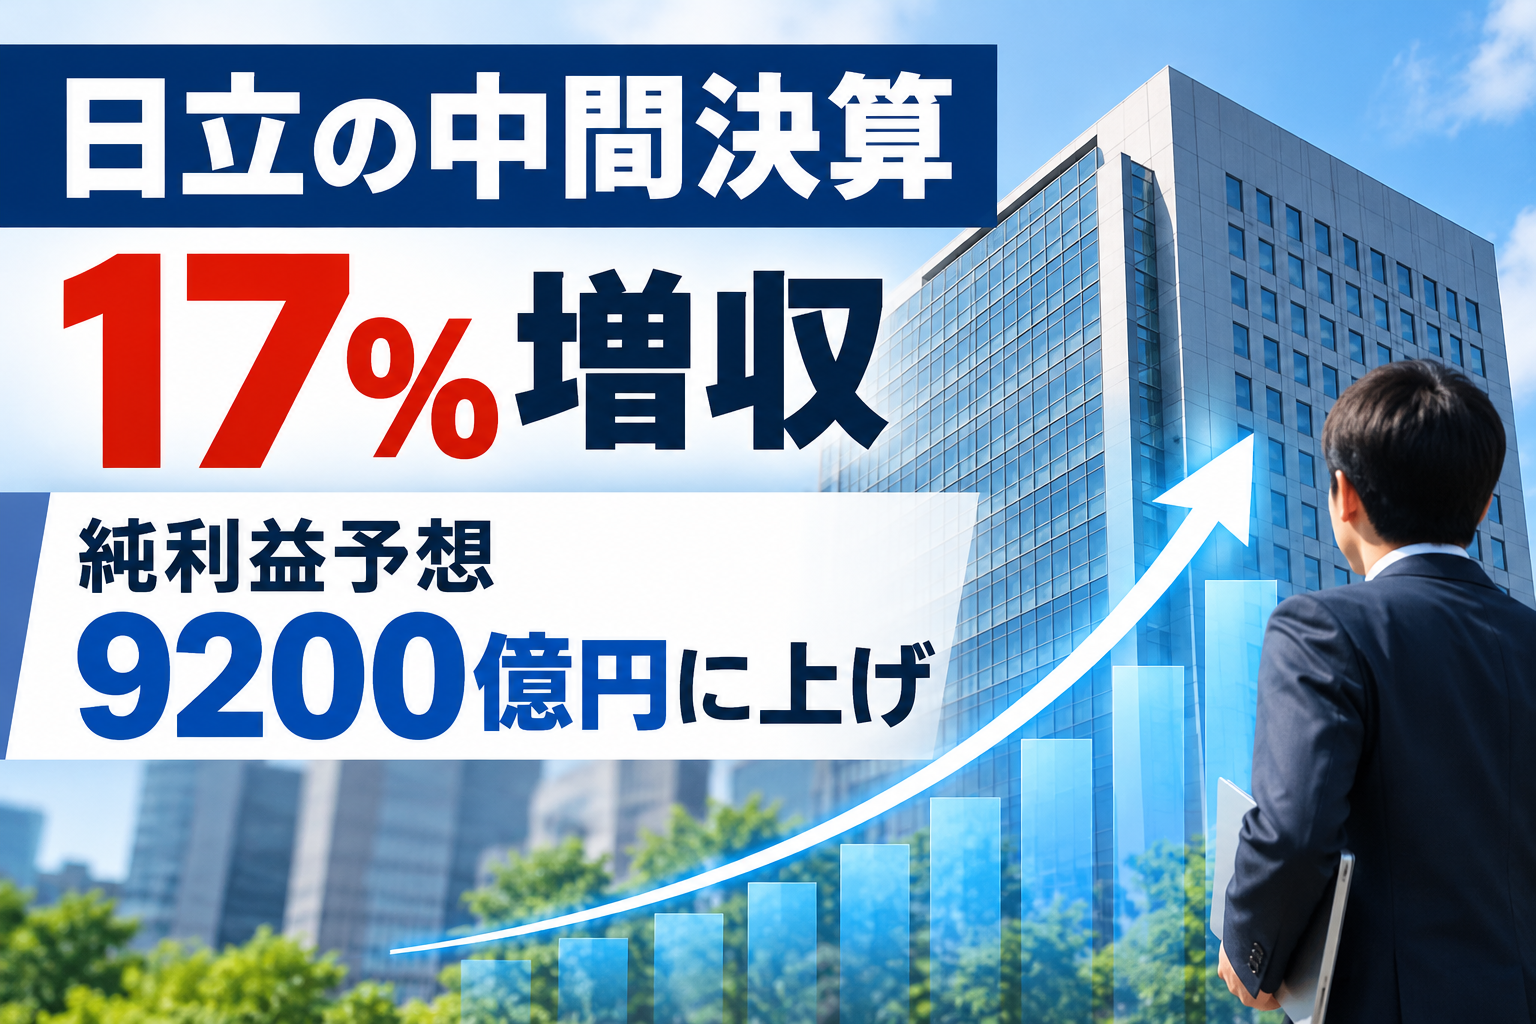
日立製作所は2026年10月28日、2026年4〜9月期(中間期)の連結決算を発表した。売上収益は前年同期比17.3%増の5兆6140億円、調整後営業利益は26.6%増の6432億円だった[1]。同時に2027年3月期の通期予想を引き上げ、売上収益を12兆円、純利益を9200億円とした[2]。
日立の中間決算、主な数字
- 売上収益:5兆6140億円(17.3%増)
- 調整後営業利益:6432億円(26.6%増)
- Adjusted EBITA:6996億円(24.5%増)
- 純利益(親会社株主に帰属):4166億円(11.9%減)
7〜9月期だけで見ると、売上収益は15%増の2兆9044億円、Adjusted EBITAは518億円増の3761億円で、いずれも第2四半期として過去最高だった[2]。会社が事業の柱とするエナジー、デジタルシステム&サービス(DSS)、コネクティブインダストリーズ(CI)、モビリティの4部門は、そろって増収増益となった。
純利益の減少は前年の売却益の反動
売上と本業の利益が伸びたのに純利益が減ったのは、前年同期の特殊な利益がなくなったためだ。7〜9月期の純利益は前年同期より534億円少ない2271億円だったが、会社の資料では、前年に計上した空調事業の合弁会社の売却影響(917億円)を除くと383億円の増益になる[2]。
エナジー部門の受注が66%増
部門別で最も伸びたのは、送電・変電機器を手がけるエナジー部門だ。4〜9月の受注高は66%増の3兆4725億円、売上収益は32%増の1兆8723億円で、Adjusted EBITA率は14.7%と前年同期から2.5ポイント上がった[2]。欧州の大型の直流送電(HVDC)案件や、データセンター関連の需要が受注を押し上げた。子会社の日立エナジーの受注残高は10.5兆円と、3月末から14%増えている。
日立エナジーは9月、米ミシシッピ州で変圧器の新工場を建てる計画も打ち出している(日立エナジー、米ミシシッピ州に820億円で変圧器工場)。受注残の厚みが、生産能力の増強を急ぐ理由になっている。
そのほかの部門も堅調だった。
- DSS:受注1兆8220億円(10%増)、売上収益1兆5331億円(10%増)。国内の金融・公共向けシステム刷新が寄与
- CI:受注1兆9458億円(26%増)、売上収益1兆5866億円(11%増)。半導体製造装置や計測・検査装置が伸びた
- モビリティ:受注9731億円(40%増)、売上収益6929億円(18%増)。欧州の鉄道車両や信号の大口案件を受注
通期予想は今期2回目の引き上げ
通期予想は、売上収益を従来から3000億円増の12兆円、Adjusted EBITAを400億円増の1兆5600億円、純利益を200億円増の9200億円に修正した[2]。売上はDSSとCI、利益はエナジーとCIが上積みの中心になる。中間配当は従来予想の28円から4円増やし、1株32円とする。
一方で会社は、地政学リスクや金利上昇が受注や顧客の需要に与える影響を引き続き注視するとしている。また、本田技研工業との契約に基づき、持分法適用会社だったAstemoの株式の一部を10月1日に1523億円で譲渡し、出資比率は40.0%から19.0%に下がった[1]。
電力インフラが成長の軸に
今回の決算では、4部門のうちエナジーの存在感が際立った。中間期の売上収益に占める割合は3分の1に達し、受注高はDSSとCIの合計に迫る。受注から売上になるまで時間のかかる事業で、10兆円を超える受注残は数年先までの売上の見通しを支える材料になる。
ただし、受注残を売上に変えるには工場の増強と人員の確保が欠かせず、設備投資の負担も重くなる。下期に予定どおり生産を積み増し、Adjusted EBITA率13.0%の通期目標を達成できるかが、次の焦点になりそうだ。
脚注
- 日立製作所「2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年10月28日) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/10/1028/2026_2Q.pdf
- 日立製作所「2027年3月期第2四半期連結決算の概要」(2026年10月28日) https://www.hitachi.com/content/dam/hitachi/global/ja_jp/press/files/2026/10/1028/2026_2Qpre.pdf